Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Was ist der Unterschied zwischen G-Sync, V-Sync und Reflex Low Latency?
G-Sync ist eine Technologie von Nvidia, die Bildschirm-Tearing reduziert, indem sie die Bildwiederholungsrate des Monitors mit der Framerate der Grafikkarte synchronisiert. V-Sync ist eine ältere Technologie, die ähnliche Funktionen bietet, aber möglicherweise zu Input-Lag führen kann. Reflex Low Latency ist eine Funktion von Nvidia, die die Latenz in Spielen reduziert, indem sie den Input-Lag zwischen Mausbewegungen und der Reaktion des Bildschirms minimiert. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

Ähnliche Suchbegriffe für Latency
Top-Angebote
Produkte zum Begriff Latency:
-
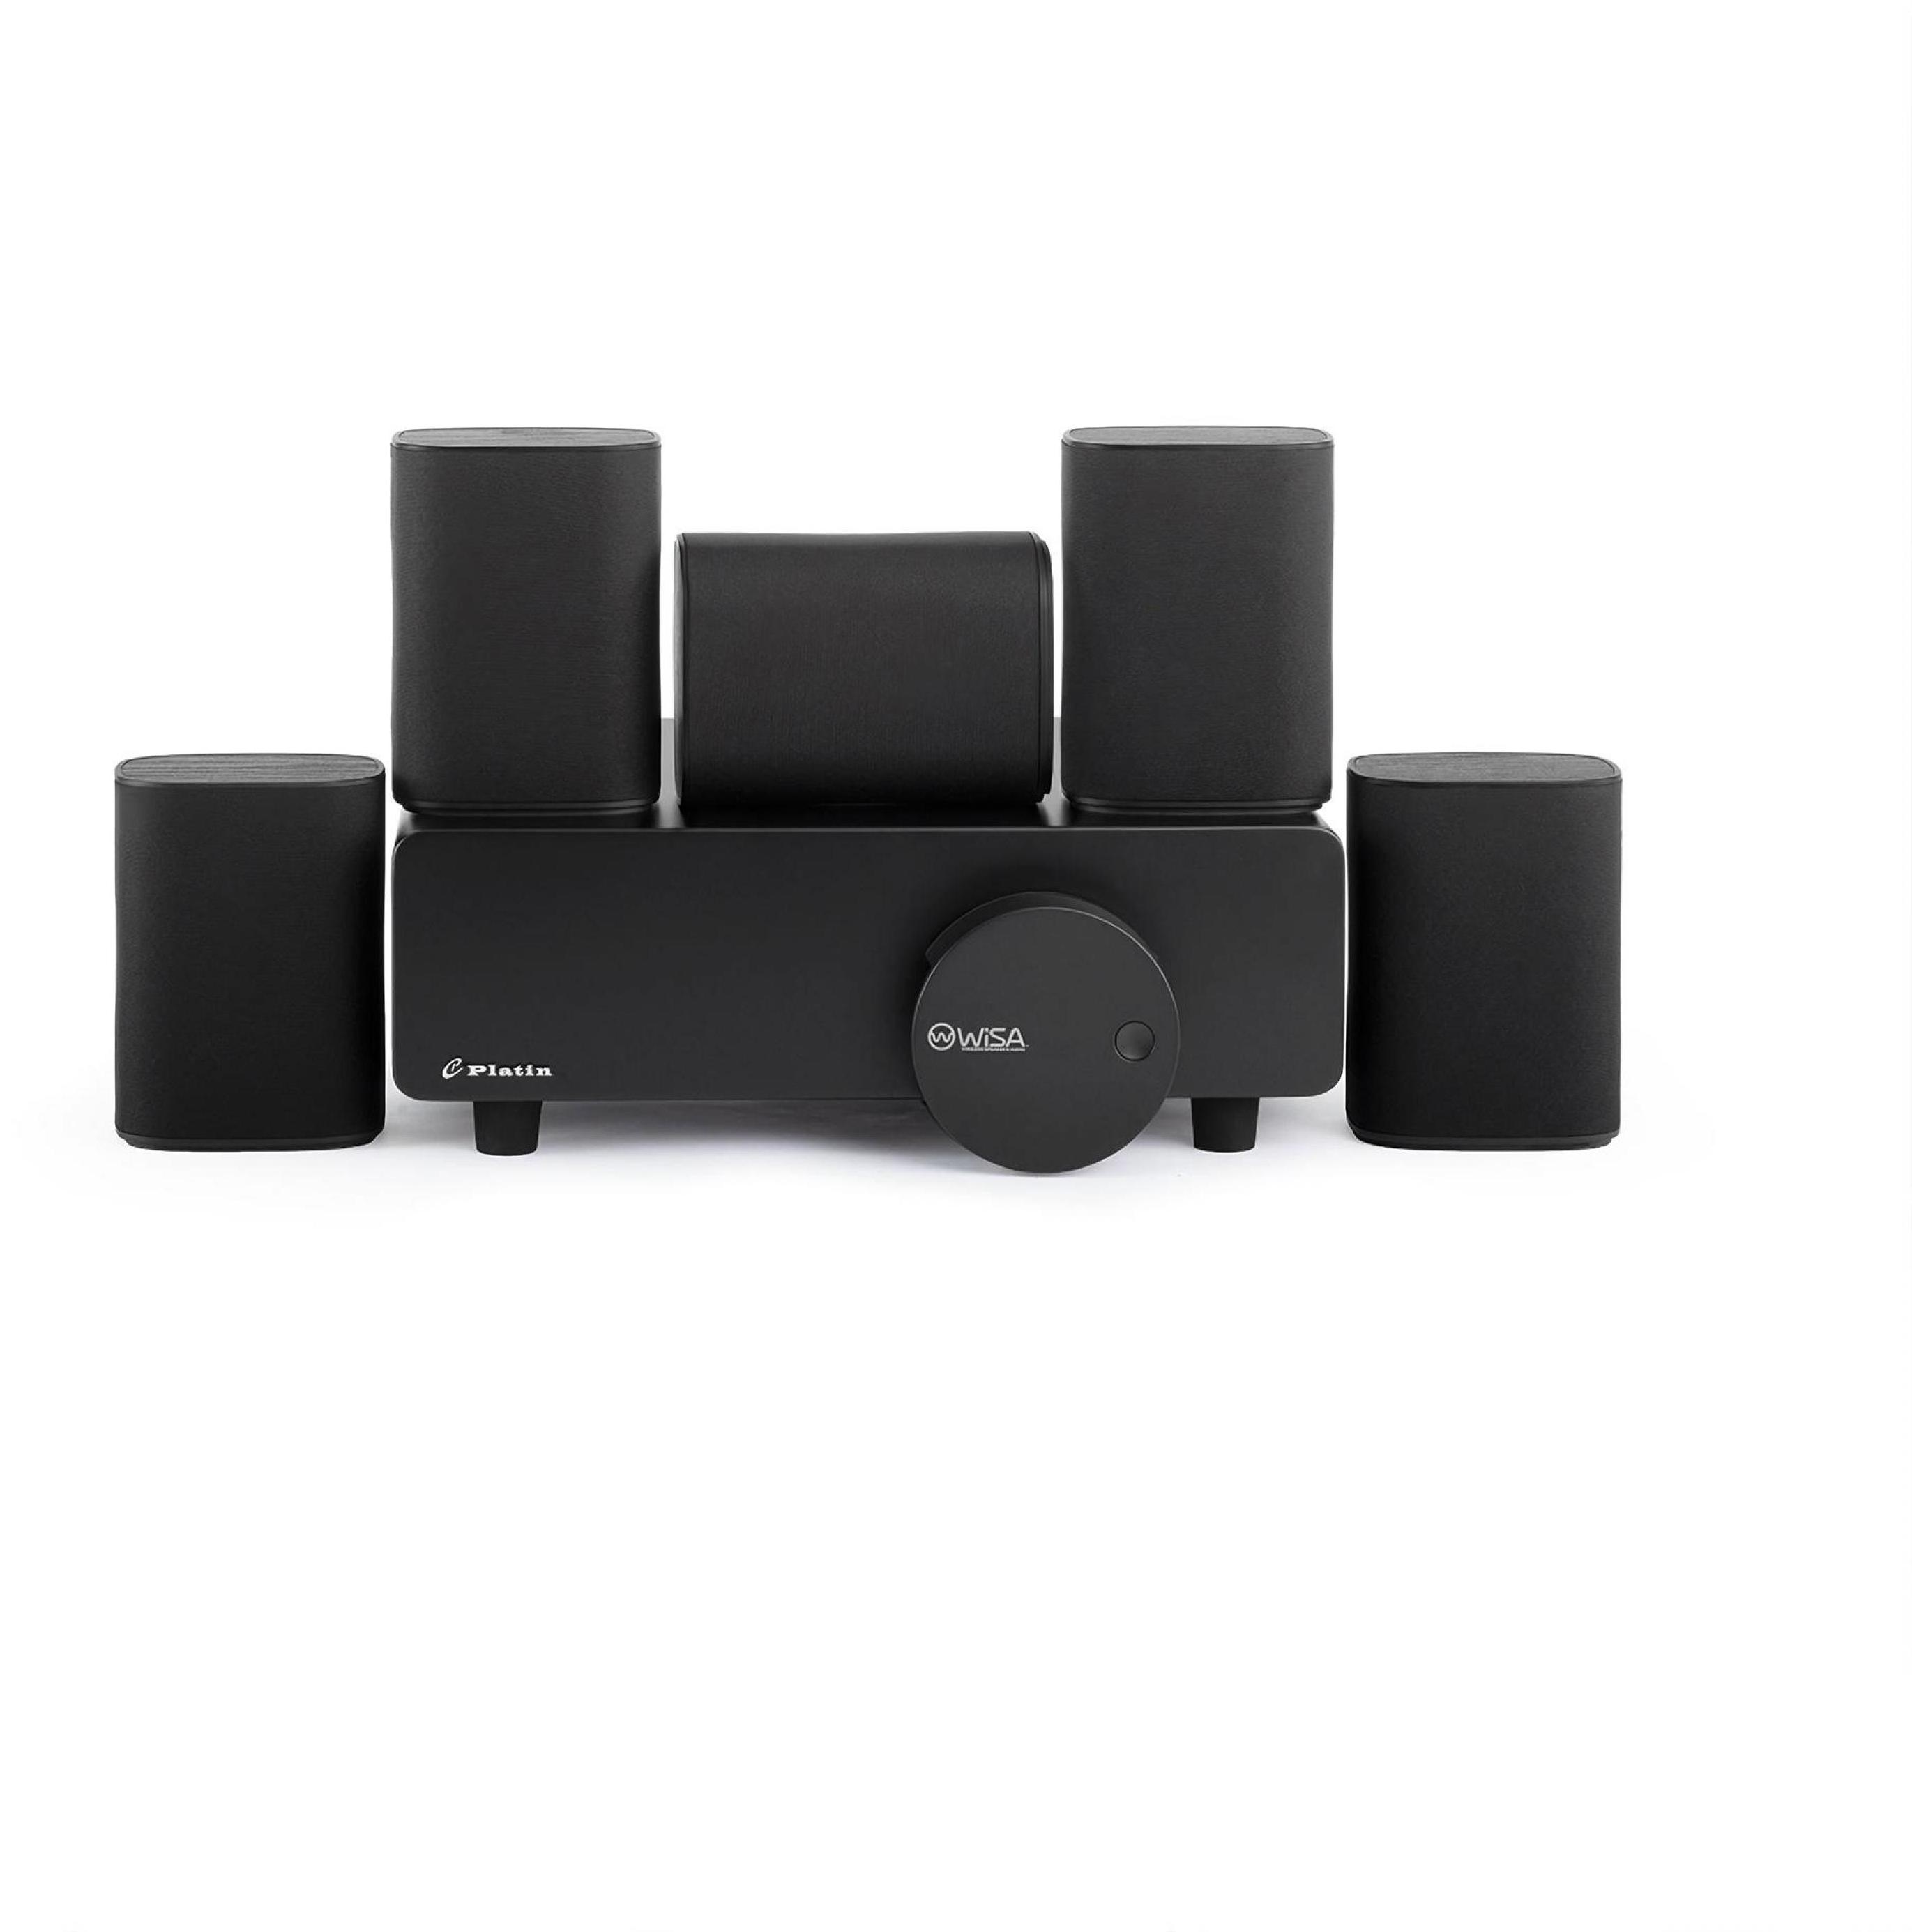
Zimilo 5.1 Wireless Heimkinosystem Milan, WiSA Low Latency, 24-Bit Audio, 5 ms Latenz, SoundSend App, erweiterbar auf 7.1, Kompakt, für TV, SchwarzProduktdetails. Kompakter 5.1 Surround Sound: Das Milan Surround Sound Set bringt echten Raumklang in Wohnzimmer, kleine Räume und Apartments, ohne viel Platz zu beanspruchen. Das System besteht aus mehreren kompakten Lautsprechern und erzeugt ein räumliches Klangbild für Filme, Serien, Musik, Sport und Gaming. Stimmen, Effekte und Hintergrundgeräusche werden klar verteilt, sodass TV Inhalte deutlich lebendiger und intensiver wirken. Mit einer Latenz von unter 5,2 ms bleiben Bild und Ton nahezu synchron. Das ist besonders praktisch bei Filmen, Live Sport, Konsolenspielen und schnellen Szenen, bei denen verzögerter Ton sofort stören würde.. Einfache Einrichtung ohne Kabelchaos: Für die Nutzung sind kein AV Receiver und keine langen Lautsprecherkabel erforderlich. Die Lautsprecher werden an Steckdosen angeschlossen, SoundSend wird mit dem Fernseher verbunden und das System ist in kurzer Zeit einsatzbereit. Dadurch eignet sich Milan ideal für alle, die ein aufgeräumtes Heimkino Setup möch904,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **


Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Latency:
-
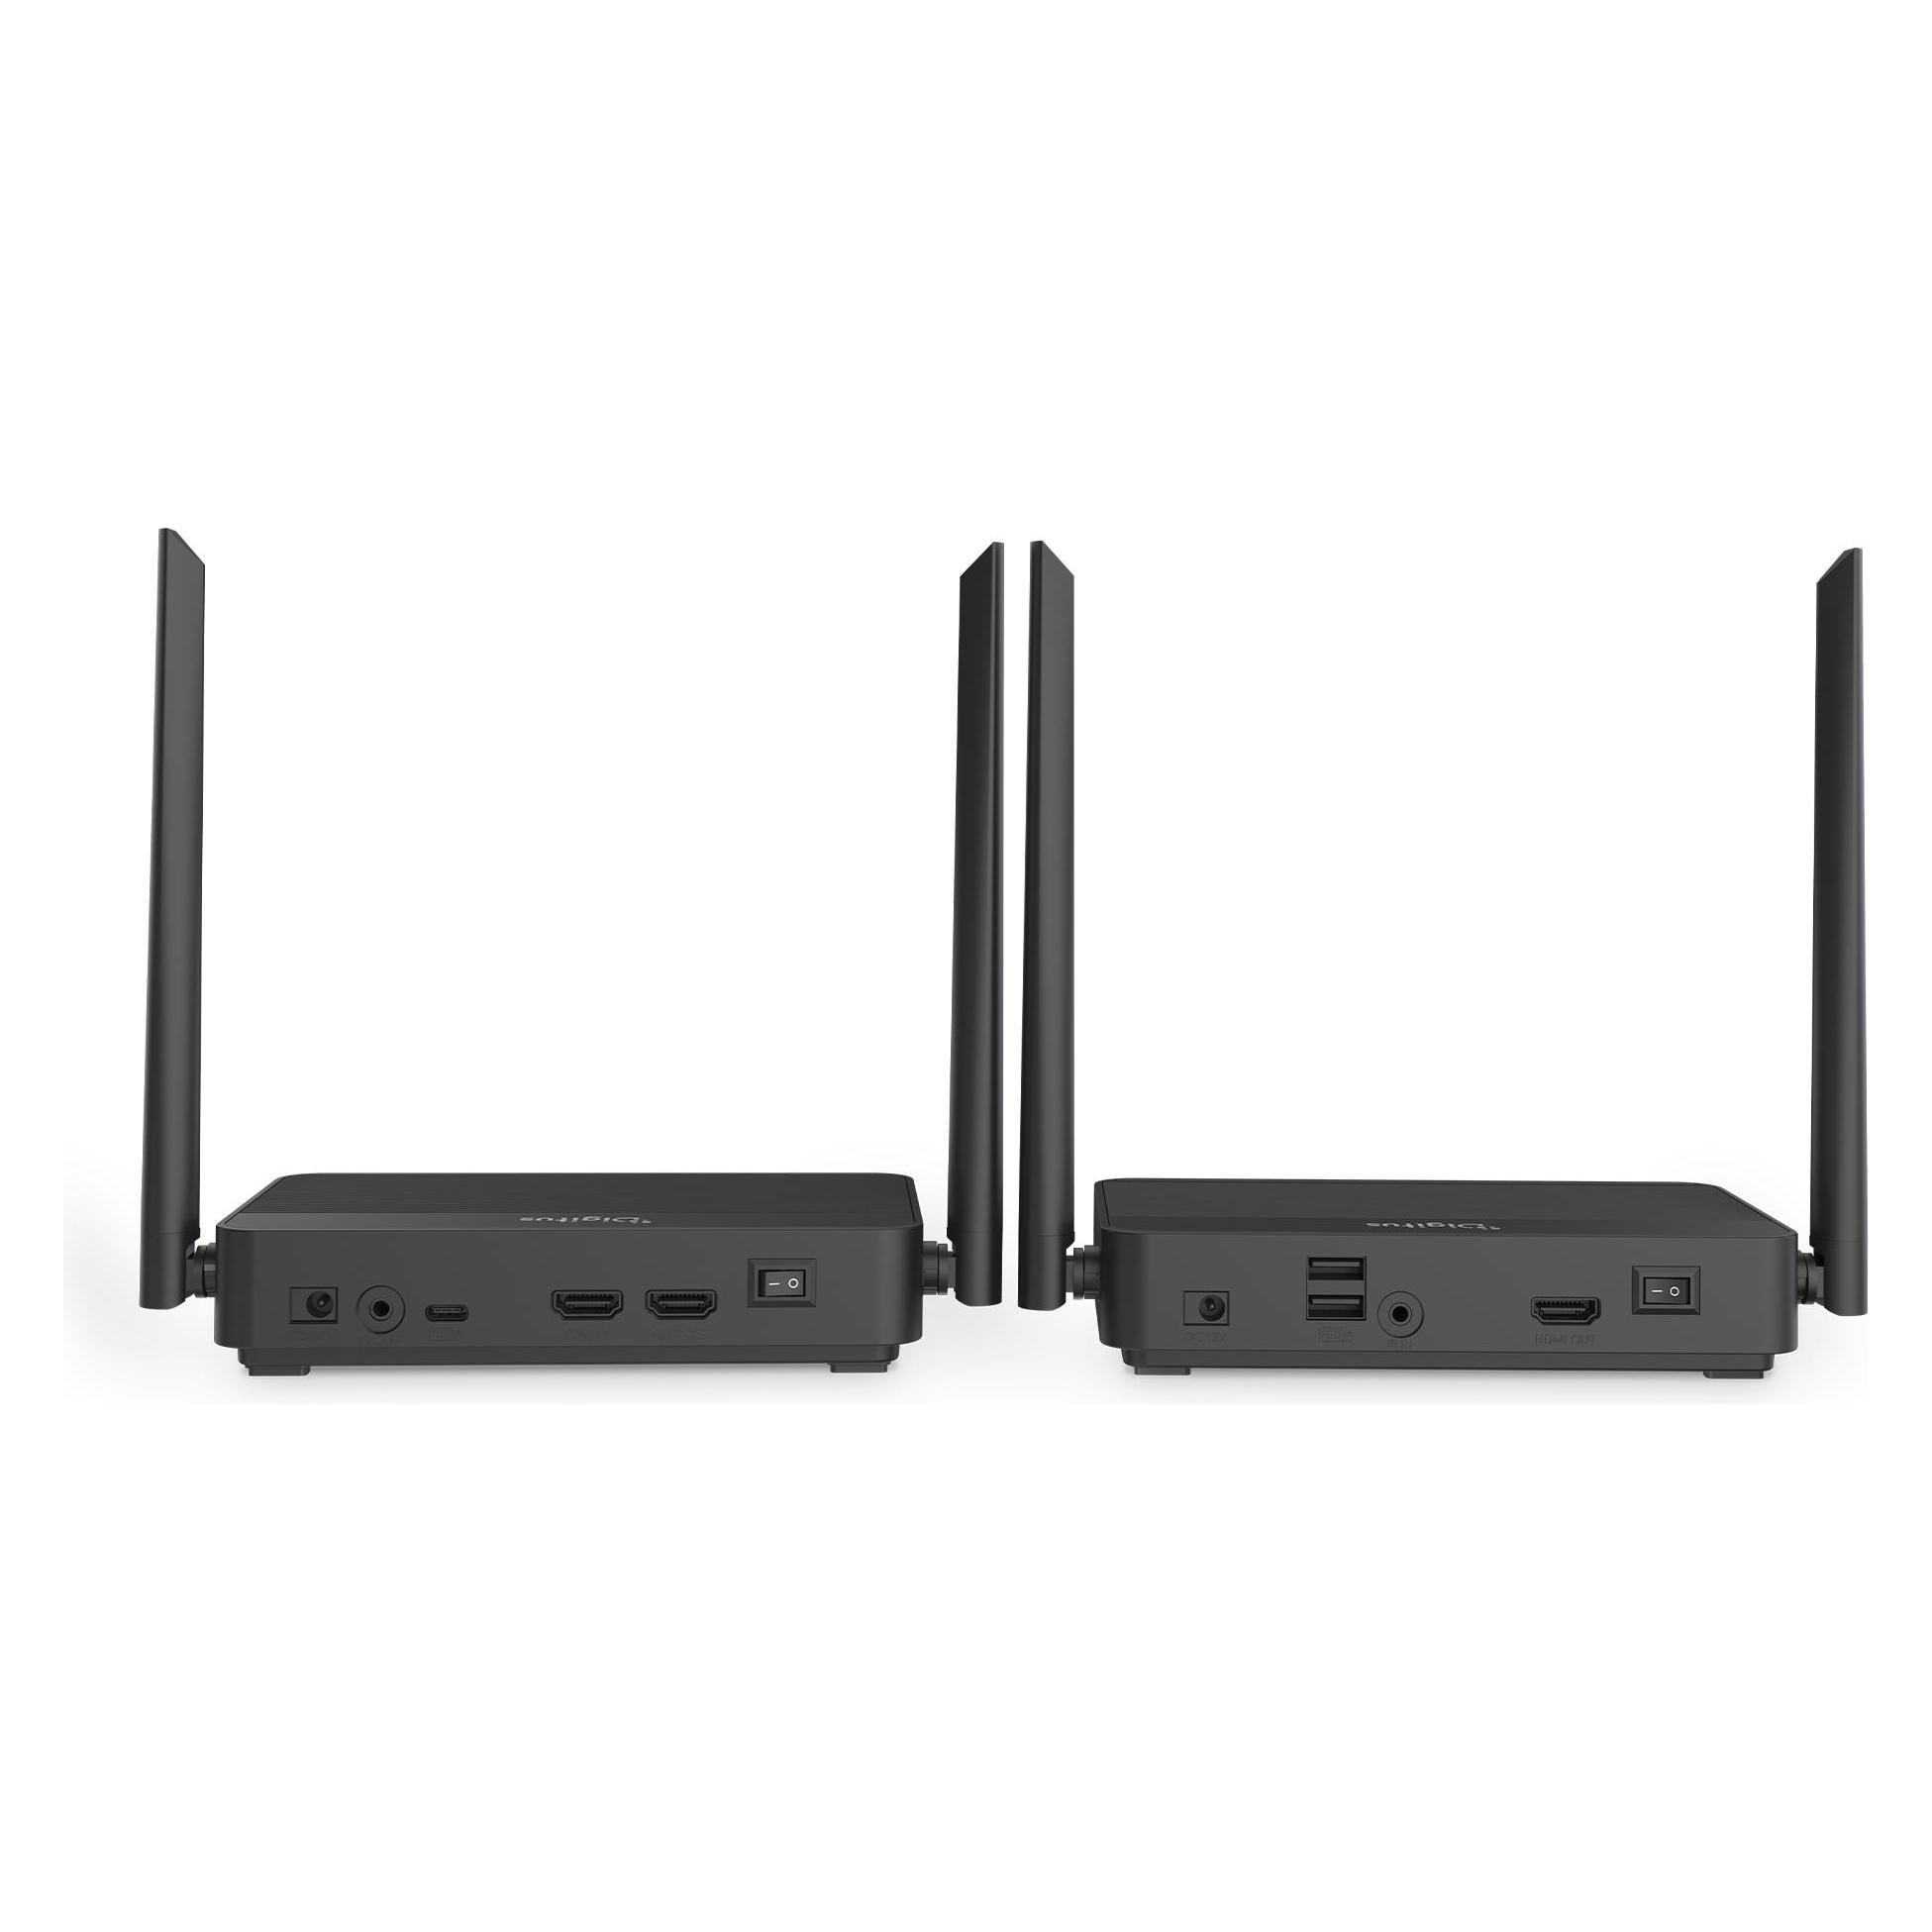
DIGITUS 4K Wireless HDMI KVM Extender Set, 100 m HDMI - HDMI, 4K/60 Hz, Ultra Low Latency· Kabellose HDMI-Signalübertragung in 4K/60Hz auf bis zu 100 m (uneingeschränkte Sicht) · Unterstützt Auflösungen bis 4K UHD (4096x2160p, 60Hz) · Ultra-geringe Latenz: 16 ms (min.) - 48 ms (max.) / Durchschnitt: ca. 32 ms (Übertragung Sender zu Empfänger) · Codec-Chip: Die proprietäre Parallelverarbeitungsarchitektur ist für die Videokomprimierung und -dekomprimierung optimiert. Dank fortschrittlichster Codec-Algorithmen werden Kodierungs-/Dekodierungszeit von 4K-Videos bestmöglich minimiert. · Punkt-zu-Punkt Verbindung - 1x Sender (Quelle) + 1x Empfänger (Ausgabegerät) · AES 128 bit Verschlüsselung · Authentifizierungs-Protokoll: WPA2 (WPAS-PSK / WPA2-Enterprise) · HDMI 2.0 / HDCP 2.2 / HDR10 · Funk-Standard: IEEE 802.11.b/g/n/ac / Frequenz-Band: 5G · Anschlüsse Sendeeinheit (TX): · 1x HDMI Eingang (4K/60Hz) - Anschluss Signalquelle · 1x HDMI Ausgang (4K/60Hz) - Anschluss lokales Display · 1x IR Anschluss - Senden/Empfangen des IR-Signals · 1x USB-C - Anschluss Signalquelle (PC) zur Nutzung der KVM-Funktion / Touch Panel Back Control · 1x Netzteilanschluss (DC 12V/1,5A) - Anschluss externes Netzteil · 1x Ein-/Ausschalter · Anschlüsse Empfängereinheit (RX): · 1x HDMI Ausgang (4K/60Hz) - Anschluss lokales Display · 1x IR Anschluss - Senden/Empfangen des IR-Signals · 2x USB-A (1.1) - Anschluss Maus & Tastatur oder Touch-Display · 1x Netzteilanschluss (DC 12V/1,5A) - Anschluss externes Netzteil · 1x Ein-/Ausschalter · ABS-Gehäuse / Farbe: Schwarz · Stromverbrauch pro Einheit: ca. 10W · Betriebstemperatur: 0-40°C · Abmessungen (1 Einheit): B 16,1 x T 9,4 x H 3,4 cm · Gewicht (1 Einheit): 340 g · Herstellerhinweise: · Die Übertragungsdistanz bei eingeschränkter Sichtweite kann nicht pauschal bestimmt werden und hängt von den Gegebenheiten vor Ort ab · Wände, Glas, etc. verkürzen die Signalabdeckung oder verursachen Signalverluste323,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimilo 5.1 Wireless Heimkinosystem Milan, WiSA Low Latency, 24-Bit Audio, 5 ms Latenz, SoundSend App, erweiterbar auf 7.1, Kompakt, für TV, SchwarzProduktdetails. Kompakter 5.1 Surround Sound: Das Milan Surround Sound Set bringt echten Raumklang in Wohnzimmer, kleine Räume und Apartments, ohne viel Platz zu beanspruchen. Das System besteht aus mehreren kompakten Lautsprechern und erzeugt ein räumliches Klangbild für Filme, Serien, Musik, Sport und Gaming. Stimmen, Effekte und Hintergrundgeräusche werden klar verteilt, sodass TV Inhalte deutlich lebendiger und intensiver wirken. Mit einer Latenz von unter 5,2 ms bleiben Bild und Ton nahezu synchron. Das ist besonders praktisch bei Filmen, Live Sport, Konsolenspielen und schnellen Szenen, bei denen verzögerter Ton sofort stören würde.. Einfache Einrichtung ohne Kabelchaos: Für die Nutzung sind kein AV Receiver und keine langen Lautsprecherkabel erforderlich. Die Lautsprecher werden an Steckdosen angeschlossen, SoundSend wird mit dem Fernseher verbunden und das System ist in kurzer Zeit einsatzbereit. Dadurch eignet sich Milan ideal für alle, die ein aufgeräumtes Heimkino Setup möch904,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen G-Sync, V-Sync und Reflex Low Latency?
G-Sync ist eine Technologie von Nvidia, die Bildschirm-Tearing reduziert, indem sie die Bildwiederholungsrate des Monitors mit der Framerate der Grafikkarte synchronisiert. V-Sync ist eine ältere Technologie, die ähnliche Funktionen bietet, aber möglicherweise zu Input-Lag führen kann. Reflex Low Latency ist eine Funktion von Nvidia, die die Latenz in Spielen reduziert, indem sie den Input-Lag zwischen Mausbewegungen und der Reaktion des Bildschirms minimiert. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Ähnliche Suchbegriffe für Latency
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.