Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
Ähnliche Suchbegriffe für Metallkommoden
Top-Angebote
Produkte zum Begriff Metallkommoden:
-
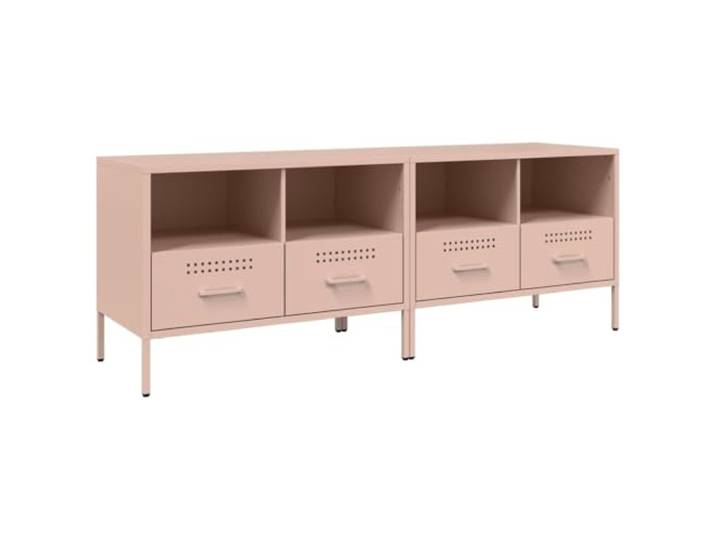
KGFHERENB TV-Schrank 2er-Set Lowboard Metall Rosa 68x39x50,5 cm 2 Metallkommoden mit je 2 Schubladen und 2 Faechern fuer Ordnung in Wohnzimmer und Schlafzimmer, inklusive Kippschutz.KGFHERENB TV-Schrank 2er-Set Lowboard Metall Rosa 68x39x50,5 cm 2 Metallkommoden mit je 2 Schubladen und 2 Faechern fuer Ordnung in Wohnzimmer und Schlafzimmer, inklusive Kippschutz.. Organisierte Aufbewahrung: Zwei Auszuege und zwei offene Faecher bieten strukturierten Platz fuer Multimediageraete, Zeitschriften sowie Zubehoer griffbereit im Alltag. Standfeste Konstruktion: Vier justierbare Schraubfuesse gleichen unebene Bodenflaechen zuverlaessig aus und garantieren eine waagerechte Ausrichtung beider Schraenke. Robuste Stahlverarbeitung: Kaltgewalztes Metall verleiht dem Moebelkorpus eine glatte Haptik, hohe Stabilitaet und haelt einer Gewichtsbelastung von bis zu 30 kg stand. Pflegeleichte Handhabung: Die glatten Oberflaechen lassen sich bei Bedarf unkompliziert mit einem angefeuchteten Tuch abwischen, was den taeglichen Pflegeaufwand minimiert. Sichere Montage: Das Set aus zwei Schraenken im Mass 68 x 39 x 50,5 cm wird zur stabilen Nutzung mit beiliegenden Wandhalterungen gegen unbeabsichtigtes Umkippen montiert. Farbe:Rosa215,92 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **


Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
Wie kann man die Finanzabsicherung in verschiedenen Lebensbereichen wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- und Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, ein finanzielles Polster für unvorhergesehene Ausgaben anzulegen, um in Notfällen abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Metallkommoden:
-
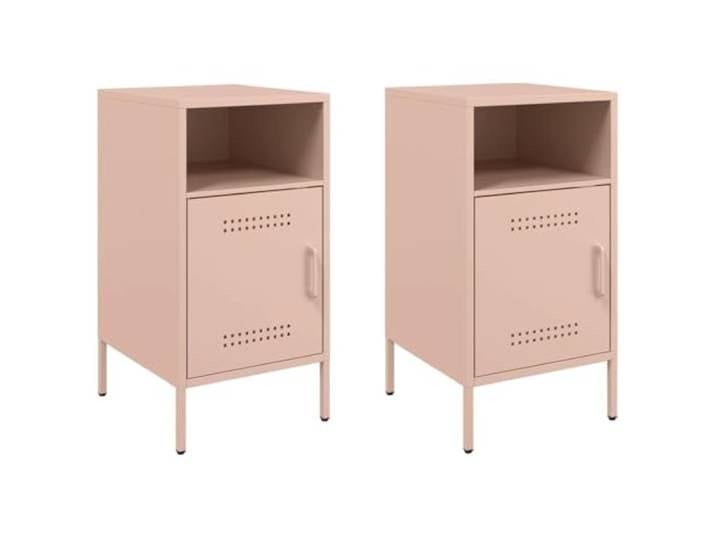
KDVXBCQJH Nachttisch 2er Set Rosa Stahl Beistelltisch 36x39x68cm Zweitürige Metallkommoden fürs Schlafzimmer mit verstellbaren Füßen, zwei Fächern und Kippschutz für sicheren Stand.KDVXBCQJH Nachttisch 2er Set Rosa Stahl Beistelltisch 36x39x68cm Zweitürige Metallkommoden fürs Schlafzimmer mit verstellbaren Füßen, zwei Fächern und Kippschutz für sicheren Stand.. Ordnung im Raum: Zwei geräumige Innenfächer hinter blickdichter Tür bieten reichlich Platz für Bücher, Brillen und Alltagsgegenstände, damit die Liegefläche stets aufgeräumt bleibt. Stabiler Niveauausgleich: Vier verstellbare Schraubfüße gleichen unebene Bodenflächen mühelos aus und sorgen für festen Halt auf Teppich, Fliesen oder Parkett ohne Kippeln. Robustes Material: Das Gehäuse aus kaltgewalztem Stahl überzeugt durch hohe Formstabilität, saubere Kantenverarbeitung und trägt zuverlässig Lasten von bis zu 20 kg je Korpus. Pflegeleichte Nutzung: Glatte Metalloberflächen lassen sich schnell mit einem feuchten Tuch von Staub befreien, während der ergonomische Griff ein leises Öffnen ermöglicht. Sichere Montage: Das Set enthält zwei Einheiten samt Wandbefestigung zum Schutz vor Kippen sowie eine verständliche Anleitung für den einfachen Aufbau in wenigen Schritten. Farbe:Rosa125,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
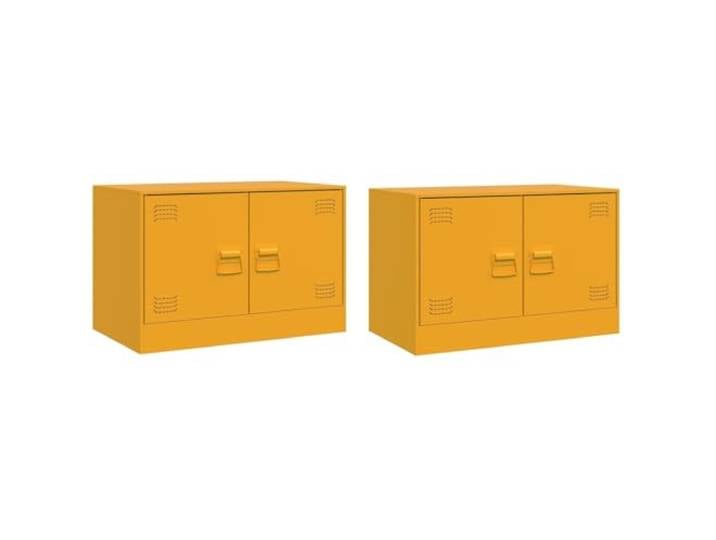
Kaorsrow TV-Schrank 2er Set Senfgelb 67x39x44 cm Stahl Lowboard Zwei kompakte Metallkommoden mit Tueren bieten praktischen Stauraum fuer Medienzubehoer im Wohnzimmer oder Schlafzimmer.Kaorsrow TV-Schrank 2er Set Senfgelb 67x39x44 cm Stahl Lowboard Zwei kompakte Metallkommoden mit Tueren bieten praktischen Stauraum fuer Medienzubehoer im Wohnzimmer oder Schlafzimmer.. Ordnung im Heimkino: Die zwei geschlossenen Fächer mit Metalltüren bieten reichlich Platz für Bücher, Zeitschriften und Konsolen, sodass kleine Gegenstände stets griffbereit verstaut bleiben. Vielseitige Nutzung: Dank der kompakten Maße eignen sich die Schränke ideal als Fernsehtisch für kleine Räume im Jugendzimmer, Gästezimmer oder Büro für Bildschirme von 51 bis 76 cm. Robuster Stahl: Aus kaltgewalztem Stahl gefertigt, überzeugt die Konstruktion durch hohe Festigkeit, eine glatte Oberfläche und eine maximale Belastbarkeit von bis zu 70 kg pro Element. Komfortable Pflege: Die pflegeleichte Metalloberfläche lässt sich mühelos mit einem feuchten Tuch reinigen, während zwei praktische Griffe das tägliche Öffnen und Schließen erleichtern. und Montage: Das Set umfasst 2 Einheiten mit Metallgriffen für die Selbstmontage. Eine präzise Verarbeitung sorgt für einfache Handhabung beim Zusammenbau Zuhause. Farbe:Gelb143,80 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
KGFHERENB TV-Schrank 2er-Set Lowboard Metall Rosa 68x39x50,5 cm 2 Metallkommoden mit je 2 Schubladen und 2 Faechern fuer Ordnung in Wohnzimmer und Schlafzimmer, inklusive Kippschutz.KGFHERENB TV-Schrank 2er-Set Lowboard Metall Rosa 68x39x50,5 cm 2 Metallkommoden mit je 2 Schubladen und 2 Faechern fuer Ordnung in Wohnzimmer und Schlafzimmer, inklusive Kippschutz.. Organisierte Aufbewahrung: Zwei Auszuege und zwei offene Faecher bieten strukturierten Platz fuer Multimediageraete, Zeitschriften sowie Zubehoer griffbereit im Alltag. Standfeste Konstruktion: Vier justierbare Schraubfuesse gleichen unebene Bodenflaechen zuverlaessig aus und garantieren eine waagerechte Ausrichtung beider Schraenke. Robuste Stahlverarbeitung: Kaltgewalztes Metall verleiht dem Moebelkorpus eine glatte Haptik, hohe Stabilitaet und haelt einer Gewichtsbelastung von bis zu 30 kg stand. Pflegeleichte Handhabung: Die glatten Oberflaechen lassen sich bei Bedarf unkompliziert mit einem angefeuchteten Tuch abwischen, was den taeglichen Pflegeaufwand minimiert. Sichere Montage: Das Set aus zwei Schraenken im Mass 68 x 39 x 50,5 cm wird zur stabilen Nutzung mit beiliegenden Wandhalterungen gegen unbeabsichtigtes Umkippen montiert. Farbe:Rosa215,92 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
Ähnliche Suchbegriffe für Metallkommoden
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
-
Wie kann man die Finanzabsicherung in verschiedenen Lebensbereichen wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- und Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, ein finanzielles Polster für unvorhergesehene Ausgaben anzulegen, um in Notfällen abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.