Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Was bedeuten diese zusätzlichen Notenzeilen?
Die zusätzlichen Notenzeilen, die über oder unter den regulären Notenzeilen angebracht sind, dienen dazu, zusätzliche Informationen zur Musik darzustellen. Zum Beispiel können sie verwendet werden, um alternative Notationen, wie beispielsweise Akkordsymbole oder Texte, anzuzeigen, oder um spezifische Anweisungen für bestimmte Instrumente oder Gesangsparts zu geben. Sie ermöglichen eine detailliertere Darstellung der Musik und erleichtern die Interpretation und Aufführung. **
Was bedeuten die schwarzen Rechtecke zwischen den Notenzeilen?
Die schwarzen Rechtecke zwischen den Notenzeilen werden als Taktstriche bezeichnet. Sie dienen dazu, die Musik in gleichmäßige Abschnitte, sogenannte Takte, zu gliedern. Jeder Takt hat eine bestimmte Anzahl von Schlägen, die durch die Notenwerte in den Noten angegeben werden. **


Ähnliche Suchbegriffe für Notenzeilen
Top-Angebote
Produkte zum Begriff Notenzeilen:
-
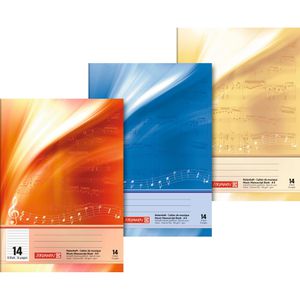
Brunnen Notenheft 1046340, Lineatur 14, A4, 12 Notenzeilen pro Seite, 80 g/m², 8 BlattLineatur 14 - vorgedruckte Notenlinien im Format A4 Notenheft mit 8 Blatt und 12 Notenzeilen pro Seite Holzfreies 80 g/m² Papier und farbiger Glanzkarton Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A4 Anzahl Notenzeilen: 12 Ausführung: ohne Hilfslinien3,49 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Brunnen Notenheft 1046330, Lineatur 14, A5, 6 Notenzeilen pro Seite, 80 g/m², 16 BlattLineatur 14 - vorgedruckte Notenlinien im Format A5 Notenheft mit 16 Blatt und 6 Notenzeilen pro Seite Holzfreies 80 g/m² Papier und farbiger Glanzkarton Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A5 Anzahl Notenzeilen: 6 Ausführung: ohne Hilfslinien2,51 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
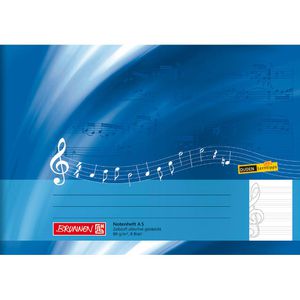
Brunnen Notenheft 1046331, Lineatur 14, A5 quer, 6 Notenzeilen pro Seite, 80 g/m², 8 BlattLineatur 14 - vorgedruckte Notenlinien im Format A5 quer Notenheft mit 8 Blatt und 6 Notenzeilen pro Seite Holzfreies 80 g/m² Papier und farbiger Glanzkarton Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A5 quer Anzahl Notenzeilen: 6 Ausführung: ohne Hilfslinien1,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
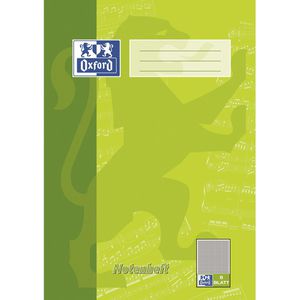
Oxford Notenheft 100050399, Lineatur 14, A4, 12 Notenzeilen pro Seite, 90 g/m², mit Hilfslinien, 8 BlattLineatur 14 - vorgedruckte Notenlinien mit Hilfslinien im Format A4 Notenheft mit 8 Blatt und 12 Notenzeilen pro Seite Hochweißes, tintenfestes und seidenglattes 90 g/m² Papier (Optik Paper) Gerundete Ecken und robuster, feucht abwischbarer Umschlag Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A4 Anzahl Notenzeilen: 12 Ausführung: mit Hilfslinien2,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Notenzeilen:
-
Brunnen Notenheft 1046340, Lineatur 14, A4, 12 Notenzeilen pro Seite, 80 g/m², 8 BlattLineatur 14 - vorgedruckte Notenlinien im Format A4 Notenheft mit 8 Blatt und 12 Notenzeilen pro Seite Holzfreies 80 g/m² Papier und farbiger Glanzkarton Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A4 Anzahl Notenzeilen: 12 Ausführung: ohne Hilfslinien3,49 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Brunnen Notenheft 1046330, Lineatur 14, A5, 6 Notenzeilen pro Seite, 80 g/m², 16 BlattLineatur 14 - vorgedruckte Notenlinien im Format A5 Notenheft mit 16 Blatt und 6 Notenzeilen pro Seite Holzfreies 80 g/m² Papier und farbiger Glanzkarton Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A5 Anzahl Notenzeilen: 6 Ausführung: ohne Hilfslinien2,51 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was bedeuten diese zusätzlichen Notenzeilen?
Die zusätzlichen Notenzeilen, die über oder unter den regulären Notenzeilen angebracht sind, dienen dazu, zusätzliche Informationen zur Musik darzustellen. Zum Beispiel können sie verwendet werden, um alternative Notationen, wie beispielsweise Akkordsymbole oder Texte, anzuzeigen, oder um spezifische Anweisungen für bestimmte Instrumente oder Gesangsparts zu geben. Sie ermöglichen eine detailliertere Darstellung der Musik und erleichtern die Interpretation und Aufführung. **
-
Was bedeuten die schwarzen Rechtecke zwischen den Notenzeilen?
Die schwarzen Rechtecke zwischen den Notenzeilen werden als Taktstriche bezeichnet. Sie dienen dazu, die Musik in gleichmäßige Abschnitte, sogenannte Takte, zu gliedern. Jeder Takt hat eine bestimmte Anzahl von Schlägen, die durch die Notenwerte in den Noten angegeben werden. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
Ähnliche Suchbegriffe für Notenzeilen
-
Brunnen Notenheft 1046331, Lineatur 14, A5 quer, 6 Notenzeilen pro Seite, 80 g/m², 8 BlattLineatur 14 - vorgedruckte Notenlinien im Format A5 quer Notenheft mit 8 Blatt und 6 Notenzeilen pro Seite Holzfreies 80 g/m² Papier und farbiger Glanzkarton Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A5 quer Anzahl Notenzeilen: 6 Ausführung: ohne Hilfslinien1,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Oxford Notenheft 100050399, Lineatur 14, A4, 12 Notenzeilen pro Seite, 90 g/m², mit Hilfslinien, 8 BlattLineatur 14 - vorgedruckte Notenlinien mit Hilfslinien im Format A4 Notenheft mit 8 Blatt und 12 Notenzeilen pro Seite Hochweißes, tintenfestes und seidenglattes 90 g/m² Papier (Optik Paper) Gerundete Ecken und robuster, feucht abwischbarer Umschlag Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A4 Anzahl Notenzeilen: 12 Ausführung: mit Hilfslinien2,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
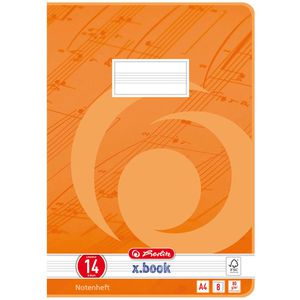
Herlitz Notenheft x-book, 3324407, Lineatur 14, A4, 12 Notenzeilen pro Seite, 80 g/m², 8 BlattLineatur 14 - vorgedruckte Notenlinien im Format A4 Notenheft mit 8 Blatt und 12 Notenzeilen pro Seite Holzfreies, CO2 neutrales 80 g/m² Papier Starker Kartoneinband und gerundete Ecken Lieferung der Farbe erfolgt nach Zufallsprinzip Made in Germany Merkmale: Format: A4 Anzahl Notenzeilen: 12 Ausführung: ohne Hilfslinien2,21 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
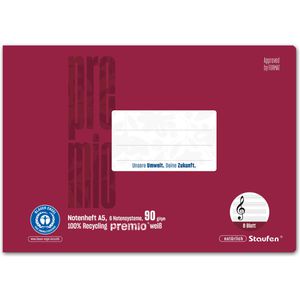
Staufen Notenheft Premio 040791014, Recycling, Lineatur 14, A5, 6 Notenzeilen pro Seite, 90 g/m², 8 BlattLineatur 14 - vorgedruckte Notenlinien im Format A5 quer Notenheft mit 8 Blatt und 6 Notenzeilen pro Seite 100% premiumweißes 90 g/m² Recyclingpapier Perfektes Druckbild und Farbbrillanz auf 350 g/m² Umschlägen aus Recyclingpapier Keine Eselsohren durch abgerundete Ecken Merkmale: Format: A5 quer Anzahl Notenzeilen: 6 Ausführung: ohne Hilfslinien2,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.