Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **

Ähnliche Suchbegriffe für Organize
Top-Angebote
Produkte zum Begriff Organize:


-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
Wie kann man die Finanzabsicherung in verschiedenen Lebensbereichen wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- und Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, ein finanzielles Polster für unvorhergesehene Ausgaben anzulegen, um in Notfällen abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Organize:
-
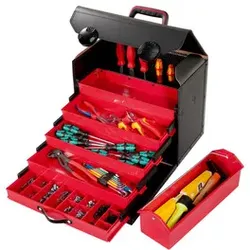
TOP-LINE KingSize OrganizeMit dieser Schubladentasche haben Handwerker ihre Arbeitsmaterialien schnell zur Hand. Ordnung und gute übersicht bietet diese Tasche mit fünf Schubladeneinsätzen, hinter denen sich noch ein 50 mm großes Zwischenfach befindet. Hochwertige Verarbeitung zeigt die Tasche durch die Verarbeitung aus extra dickem Rindsleder und der Werkzeugtafel aus Con-Pearl. Der Körper der Tasche ist durch Aluwinkel verstärkt und damit formstabil. Praktisch in der Anwendung machen die Tasche der ergonomische Tragegriff und die aufklappbare Vorderwand, die mit Rasterschlössern verschließbar ist. An der Rückwand befindet sich ein CP-7-Werkzeughalter mit einem Durchmesser von 15 mm. Darüber hinaus verfügt sie über einen Bodengleiter. Sicher auch unter widrigen Arbeitsbedingungen ist die Tasche durch ihre Feuchtigkeits- und Chemikalienbeständigkeit. Schubladentasche "Top-Line", 5-tlg. Schubladeneinsatz Aus schwarzem Rindleder/Con-Pear®, aluwinkelverstärkter Taschenkörper, Bodengleiter, Vorderwand aufklappbar, Rückwand mit 1 CP-7 Werkzeughalter ø 15 mm, Trageeinsatz, 90 mm Zwischenfach hinter Schubladen, Rasterschlösser Die Tasche ist ohne Inhalt!188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
Ähnliche Suchbegriffe für Organize
-
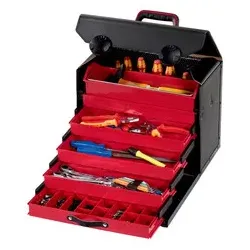
TOP-LINE KingSize Organize RollDie TOP-LINE KingSize Organize Roll CP-7 aus robustem Leder überzeugt durch ihr hohes Platzangebot und dem integriertem Trolleysytem mit Leichtlaufrollen und Teleskopauszug. Mit einem Volumen von ca 28 Litern und einem Leergewicht von ca 4900 g bietet diese Werkzeugtasche ausreichend Platz für alle wichtigen Werkzeuge. Hinter der aufklappbaren Vorderwand befindet sich das 5-teilige Schubaldenelement aus hochwertigem Material. Die geräumigen Schubfächer können dabei sowohl für Werkzeug, als auch mit praktischer Unterteilung für Kleinteile verwendet werden. Hinter dem Schubladenelement befindet sich ein geräumiges Zwischenfach mit 90 Millimetern Breite. Darüber hinaus ist die Rückwand der Tasche mit einem CP-7-Werkzeughalter mit 15 Millimeter Durchmesser ausgestattet. Als besonderes Extra verfügt diese Werkzeugtasche aus Leder über einen stabilen und herausnehmbaren Trageeinsatz, mit welchem weitere Werkzeuge einfach transportiert werden können. Gesichert wird die robuste Tasche durch sicher schließende Rasterschlösser. Für einen komfortablen Transport sorgt neben dem Trolleysystem zudem der PARAT Tragegriff: Dieser liegt dank hochwertiger, feuchtigkeitsresistenter Soft-Touch-Oberfläche und integrierten Fingerdimpeln perfekt in der Hand. So lässt sich die Premium-Werkzeugtasche selbst über mehrere Stockwerke hinweg komfortabel transportieren.287,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
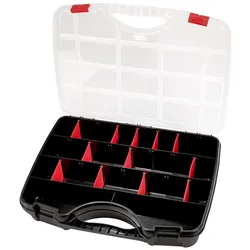
Parat Werkzeugkoffer - Sortimentskoffer Profi-Line Organize M - 5853000391Produktinformationen Die sichere Aufbewahrung von Kleinteilen ist eine Herausforderung, denn jedes der Teile sollte schnell griffbereit sein und bei Nichtgebrauch sicher verwahrt werden. Im Sortiments-Koffer der Serie PROFI-LINE Organize ist die Unterbringung von Kleinteilen sehr einfach. Die Einteilung der Fächer kann individuell verändert werden. Passende Einsätze werden mitgeliefert. In seiner groben Einteilung ist der Werkzeugkoffer mit fünf Fächern ausgestattet. Bei Verwendung der Einsätze können bis zu 26 Fächer eingerichtet werden. Der Werkzeugkoffer wird mit einem großen Tragegriff transportiert. Zwei Verschlüsse sichern den Inhalt, der durch die Verwendung der Fächer nicht verrutschen kann. Der Werkzeugkoffer wird mit einem Klarsichtdeckel verschlossen. Dafür stehen zwei Verschlüsse auf der Vorderseite des Werkzeugkoffers zur Verfügung. Sollen mehrere der praktischen Sortiments...13,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
-
Wie kann man die Finanzabsicherung in verschiedenen Lebensbereichen wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- und Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, ein finanzielles Polster für unvorhergesehene Ausgaben anzulegen, um in Notfällen abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.