Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **


Ähnliche Suchbegriffe für PAHs
Top-Angebote
Produkte zum Begriff PAHs:
-
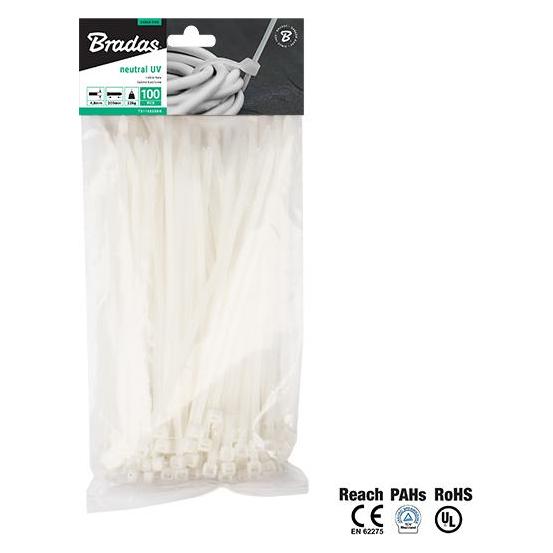
Bradas TS1148350N Kabelbinder transparent 100 Stück - Kabelbinder (transparent, 1 Kopf), CE, PAHs, 3 (350 mm, 100 Stk.) (TS1148350N)Bradas TS1148350N Kabelbinder transparent 100 Stück - Kabelbinder (transparent, 1 Kopf), CE, PAHs, 3 (350 mm, 100 Stk.) (TS1148350N)9,03 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
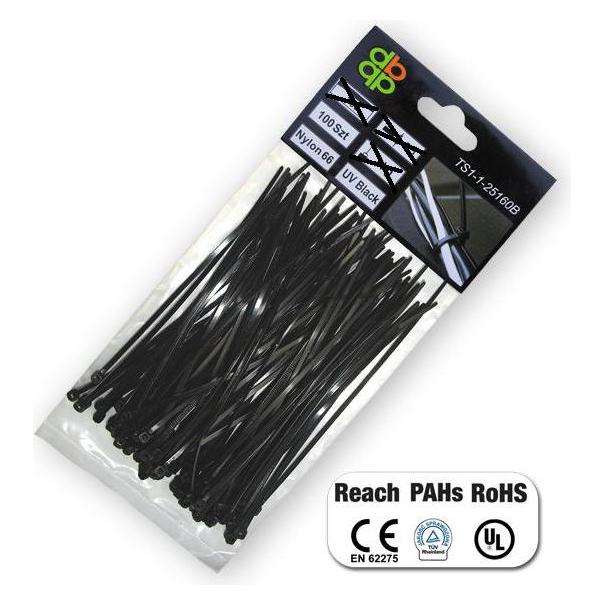
Bradas TS1176450B Kabelbinder 100 Stück, schwarz, 1 Kopf, CE, PAHs, 45 cm, 7,6 mm, 100 Stück (s) (Kunststoffkabelbinder, 450 mm, 100 Stk.) (TS1176450B)Bradas TS1176450B Kabelbinder 100 Stück, schwarz, 1 Kopf, CE, PAHs, 45 cm, 7,6 mm, 100 Stück (s) (Kunststoffkabelbinder, 450 mm, 100 Stk.) (TS1176450B)17,41 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **


Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
Wie kann man die Finanzabsicherung in verschiedenen Lebensbereichen wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- und Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, ein finanzielles Polster für unvorhergesehene Ausgaben anzulegen, um in Notfällen abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff PAHs:
-
Primaster Akku Heckenschere PAHS 40 54,5 cm Schnittlänge ohne Akku und LadegerätPrimaster Akku Heckenschere PAHS 40 54,5 cm Schnittlänge ohne Akku und Ladegerät Produktnummer: 0687450263 Die Primaster 40 Volt Akku-Heckenschere ist für mittlere und große Hecken geeignet. Die gegenläufigen, lasergeschnitten und diamantgeschliffenen Messer "Made in Germany" sorgen für eine geringe Vibration, präzise, saubere und schonende Schnitte. Der Messer-Anschlagschutz schützt bei bodennahem Schneiden und bei Schnitten entlang von Mauern. Die Schnittlänge beträgt 54,5 cm und Aststärken bis 25 mm können geschnitten werden. Ein optimaler Horizontal- und Vertikalschnitt wird durch den Drehgriff gewährleistet. Zweihand-Sicherheitsschaltung und ein elektrischer Schnellstopp stehen für ein sicheres Arbeiten. Hinweis: Akku und Ladegerät sind nicht im Lieferumfang enthalten. Max. Aststärke: 25 mm Schnittlänge: 54,5 cm Messerabstand: 23 mm Schwertlänge: 54,5 cm Leistung: 40 Volt Geräuschpegel: 92 dB(A) Maße: 101 x 21 x 17 cm (L x B x H) Farbe: dunkelgrau, orange Gewicht: 2,6 kg Lasergeschnittene und diamantgeschliffene Profi-Messer "Made in Germany" mit Aluschiene und Anschlagschutz Akku und Ladegerät separat erhältlich Herstellerinformationen: ikra GmbH Schlesier Straße 36 64839 Münster-Altheim, DEUTSCHLAND eMail: info@ikra.de Herstellernr. 4320000189,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PARKSIDE® 20 V Akku-Heckenschere »PAHS 35 A1«, ohne Akku und LadegerätMessertechnik für präzise Ergebnisse Das Lasercut-Qualitätsmesser mit Aluleitschiene und Metallanschlag sorgt für gleichmäßigen Materialabtrag und saubere Schnittkanten. Die präzise geführte Klinge reduziert Ausfransen an Gehölz und erleichtert den anschließenden Pflegeaufwand, weil saubere Schnitte das Anwachsen fördern und Krankheitsrisiken mindern. Sicherheit und Bedienkomfort Der 2‑Hand‑Schutzschalter mit schneller Messerstoppfunktion minimiert das Verletzungsrisiko bei unerwarteten Zwischenfällen. Die integrierte Wandaufhängung ermöglicht platzsparende Lagerung, und der mitgelieferte Messerschutzköcher schützt Klinge und Anwender beim Transport und bei der Aufbewahrung. Kompatibilität und Zubehörhinweis Das Gerät ist kompatibel mit der Parkside X 20 V Team‑Akku‑Familie, wodurch bereits vorhandene Akkus genutzt werden können und unterschiedliche 20‑Volt‑Geräte im Haushalt kombiniert werden können. Lieferung erfolgt ohne Akku und Ladegerät; bitte separat bestellen, falls noch kein passendes System vorhanden ist. Produktmerkmale Merkmal Wert Schnittlänge ca. 35 cm Astdurchmesser max. ca. 12 mm Material Klinge Stahl, Aluleitschiene, Anschlagschutz aus Metall Beschichtung Klinge Anti-Korrosion Material Griff Kunststoff Maße L x B x H ca. 73 x 10 x 14,5 cm Gewicht ohne Akku, mit Messer ca. 1,65 kg Leerlaufdrehzahl ca. 1200 min Max. Hubzahl im Leerlauf ca. 2400 min Enthaltenes Zubehör 1x Messerschutzköcher Kompatibilität Akku kompatibel mit allen Geräten der Serie Parkside X 20 V Team FAQ Wird Akku und Ladegerät mitgeliefert? Die Lieferung erfolgt ohne Akku und Ladegerät. Passende Akkus und Ladegeräte der Serie Parkside X 20 V Team können separat bestellt werden. Welchen Astdurchmesser kann die Heckenschere schneiden? Die Heckenschere schneidet Äste bis zu einem Durchmesser von max. ca. 12 mm zuverlässig. Wie schwer ist das Gerät im Einsatz? Das Gewicht beträgt ca. 1,65 kg ohne Akku und mit Messer, wodurch längere Arbeiten weniger ermüdend ausfallen. Wie wird die Heckenschere sicher gelagert? Zur sicheren Lagerung dient die integrierte Wandaufhängung; für sicheren Transport und Schutz der Klinge ist ein Messerschutzköcher im Lieferumfang enthalten. Sind Ersatzteile oder Zubehör erhältlich? Passende Akkus, Ladegeräte und weiteres Zubehör sind für die Parkside X 20 V Team‑Serie separat erhältlich. Alle kompatiblen Geräte unserer 20-Volt-Serie findest du hier:29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bradas TS1148350N Kabelbinder transparent 100 Stück - Kabelbinder (transparent, 1 Kopf), CE, PAHs, 3 (350 mm, 100 Stk.) (TS1148350N)Bradas TS1148350N Kabelbinder transparent 100 Stück - Kabelbinder (transparent, 1 Kopf), CE, PAHs, 3 (350 mm, 100 Stk.) (TS1148350N)9,03 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Bradas TS1176450B Kabelbinder 100 Stück, schwarz, 1 Kopf, CE, PAHs, 45 cm, 7,6 mm, 100 Stück (s) (Kunststoffkabelbinder, 450 mm, 100 Stk.) (TS1176450B)Bradas TS1176450B Kabelbinder 100 Stück, schwarz, 1 Kopf, CE, PAHs, 45 cm, 7,6 mm, 100 Stück (s) (Kunststoffkabelbinder, 450 mm, 100 Stk.) (TS1176450B)17,41 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
Ähnliche Suchbegriffe für PAHs
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
-
Wie kann man die Finanzabsicherung in verschiedenen Lebensbereichen wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- und Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, ein finanzielles Polster für unvorhergesehene Ausgaben anzulegen, um in Notfällen abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.