Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Wann Pütter Verband?
Wann Pütter Verband? Diese Frage bezieht sich wahrscheinlich auf den Pütter Verband, der in der Medizin zur Wundversorgung eingesetzt wird. Der Pütter Verband wird verwendet, um Wunden zu schützen und zu stabilisieren. Er kann bei verschiedenen Verletzungen wie Schnittwunden oder Verbrennungen angewendet werden. Die genaue Anwendung und der Zeitpunkt des Verbandwechsels hängen von der Art und Schwere der Verletzung ab. Es ist wichtig, sich an die Anweisungen des medizinischen Fachpersonals zu halten, um eine korrekte und effektive Wundversorgung sicherzustellen. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **


Ähnliche Suchbegriffe für Pütter
Top-Angebote
Produkte zum Begriff Pütter:
-
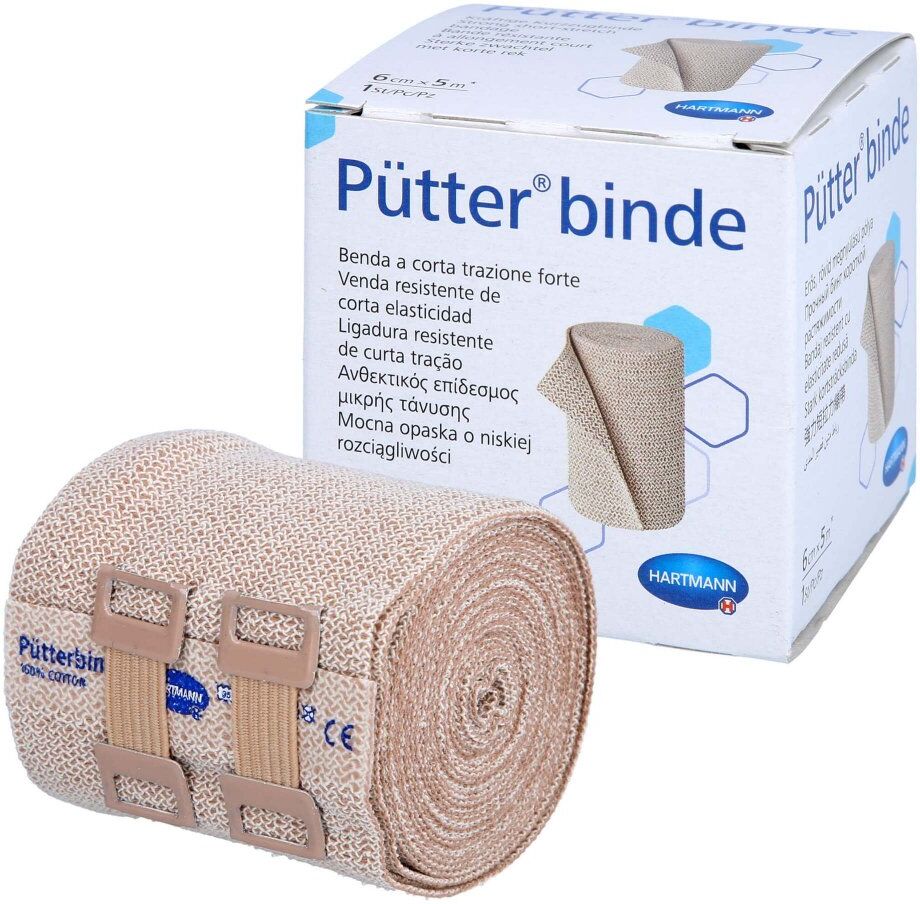
Pütter-Verband Pütter Verband 10 cmx5 m x3 3x2 St BindenSet enthält3x Puetter Verband 10 cm x 5 m 2 StPütter-Verband® Die besonders kräftige Kurzzugbinde für die gegenläufige Verbandtechnik Beschreibung:Besonders kräftige, textilelastische Kurzzugbinden, Dehnbarkeit ca. 90 %; hoher Arbeitsdruck mit niedrigem Ruhedruck; auch bei Dauerverbänden anhaltende Kompressionswirkung; atmungsaktiv und gut hautverträglich; kochfest und sterilisierbar (Dampf A 134 °C); mit dauerhaft aufgedruckter Waschanleitung am Bindenende; hautfarben.100 % Baumwolle* eWZ Medice Anwendung:Für sehr starke Kompression; nach Varizenverödungen, bei allen akuten und chronischen venösen Stauungsödemen, Ulcera cruris und Thrombophlebitis. Indikationsbezogene Doppelpackung mit zwei Pütterbinden für die klassische gegenläufige Verbandtechnik bei der Kompressionstherapie venöser Beinleiden; erhältlich mit zwei 10 cm breiten Binden sowie einer 8 cm und 10 cm breiten Binde. 100% Baumwolle Besonders kräftige Kompression Bis 90 Grad waschbar159,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pütter-Verband Pütter Verband 10 cmx5 m x2 2x2 St BindenSet enthält2x Puetter Verband 10 cm x 5 m 2 StPütter-Verband® Die besonders kräftige Kurzzugbinde für die gegenläufige Verbandtechnik Beschreibung:Besonders kräftige, textilelastische Kurzzugbinden, Dehnbarkeit ca. 90 %; hoher Arbeitsdruck mit niedrigem Ruhedruck; auch bei Dauerverbänden anhaltende Kompressionswirkung; atmungsaktiv und gut hautverträglich; kochfest und sterilisierbar (Dampf A 134 °C); mit dauerhaft aufgedruckter Waschanleitung am Bindenende; hautfarben.100 % Baumwolle* eWZ Medice Anwendung:Für sehr starke Kompression; nach Varizenverödungen, bei allen akuten und chronischen venösen Stauungsödemen, Ulcera cruris und Thrombophlebitis. Indikationsbezogene Doppelpackung mit zwei Pütterbinden für die klassische gegenläufige Verbandtechnik bei der Kompressionstherapie venöser Beinleiden; erhältlich mit zwei 10 cm breiten Binden sowie einer 8 cm und 10 cm breiten Binde. 100% Baumwolle Besonders kräftige Kompression Bis 90 Grad waschbar108,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **

Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Pütter:
-
Wann Pütter Verband?
Wann Pütter Verband? Diese Frage bezieht sich wahrscheinlich auf den Pütter Verband, der in der Medizin zur Wundversorgung eingesetzt wird. Der Pütter Verband wird verwendet, um Wunden zu schützen und zu stabilisieren. Er kann bei verschiedenen Verletzungen wie Schnittwunden oder Verbrennungen angewendet werden. Die genaue Anwendung und der Zeitpunkt des Verbandwechsels hängen von der Art und Schwere der Verletzung ab. Es ist wichtig, sich an die Anweisungen des medizinischen Fachpersonals zu halten, um eine korrekte und effektive Wundversorgung sicherzustellen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Ähnliche Suchbegriffe für Pütter
-
Pütter-Verband Pütter Verband 10 cmx5 m x3 3x2 St BindenSet enthält3x Puetter Verband 10 cm x 5 m 2 StPütter-Verband® Die besonders kräftige Kurzzugbinde für die gegenläufige Verbandtechnik Beschreibung:Besonders kräftige, textilelastische Kurzzugbinden, Dehnbarkeit ca. 90 %; hoher Arbeitsdruck mit niedrigem Ruhedruck; auch bei Dauerverbänden anhaltende Kompressionswirkung; atmungsaktiv und gut hautverträglich; kochfest und sterilisierbar (Dampf A 134 °C); mit dauerhaft aufgedruckter Waschanleitung am Bindenende; hautfarben.100 % Baumwolle* eWZ Medice Anwendung:Für sehr starke Kompression; nach Varizenverödungen, bei allen akuten und chronischen venösen Stauungsödemen, Ulcera cruris und Thrombophlebitis. Indikationsbezogene Doppelpackung mit zwei Pütterbinden für die klassische gegenläufige Verbandtechnik bei der Kompressionstherapie venöser Beinleiden; erhältlich mit zwei 10 cm breiten Binden sowie einer 8 cm und 10 cm breiten Binde. 100% Baumwolle Besonders kräftige Kompression Bis 90 Grad waschbar159,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pütter-Verband Pütter Verband 10 cmx5 m x2 2x2 St BindenSet enthält2x Puetter Verband 10 cm x 5 m 2 StPütter-Verband® Die besonders kräftige Kurzzugbinde für die gegenläufige Verbandtechnik Beschreibung:Besonders kräftige, textilelastische Kurzzugbinden, Dehnbarkeit ca. 90 %; hoher Arbeitsdruck mit niedrigem Ruhedruck; auch bei Dauerverbänden anhaltende Kompressionswirkung; atmungsaktiv und gut hautverträglich; kochfest und sterilisierbar (Dampf A 134 °C); mit dauerhaft aufgedruckter Waschanleitung am Bindenende; hautfarben.100 % Baumwolle* eWZ Medice Anwendung:Für sehr starke Kompression; nach Varizenverödungen, bei allen akuten und chronischen venösen Stauungsödemen, Ulcera cruris und Thrombophlebitis. Indikationsbezogene Doppelpackung mit zwei Pütterbinden für die klassische gegenläufige Verbandtechnik bei der Kompressionstherapie venöser Beinleiden; erhältlich mit zwei 10 cm breiten Binden sowie einer 8 cm und 10 cm breiten Binde. 100% Baumwolle Besonders kräftige Kompression Bis 90 Grad waschbar108,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.