Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Wie kann man die gesetzliche Rente erhöhen?
Es gibt mehrere Möglichkeiten, die gesetzliche Rente zu erhöhen. Eine Möglichkeit ist, länger zu arbeiten und somit mehr Beitragsjahre zu sammeln. Ein weiterer Ansatz ist, durch freiwillige Beitragszahlungen in die Rentenversicherung zusätzliches Kapital anzusparen. Zudem kann die Rentenformel angepasst werden, um höhere Rentenzahlungen zu ermöglichen. Auch eine bessere Integration von Frauen in den Arbeitsmarkt und die Förderung von Weiterbildungsmaßnahmen können langfristig zu höheren Rentenbeiträgen führen. Letztendlich ist es wichtig, dass die Politik langfristige und nachhaltige Maßnahmen ergreift, um die gesetzliche Rente langfristig zu stärken. **
Ähnliche Suchbegriffe für Erhöhen
Top-Angebote
Produkte zum Begriff Erhöhen:
-
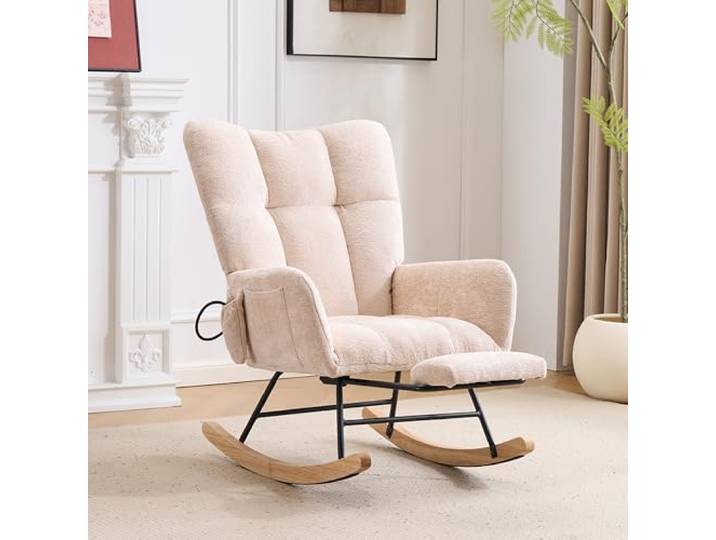
Ropilly Stillstuhl mit Fußstütze, Schaukelstuhl mit hoher Rückenlehne Weicher Chenille-Bezug, Seitentasche und verstellbare Luftkissen erhöhen den Komfort beim Stillen, Lesen und Ausruhen.Ropilly Stillstuhl mit Fußstütze, Schaukelstuhl mit hoher Rückenlehne Weicher Chenille-Bezug, Seitentasche und verstellbare Luftkissen erhöhen den Komfort beim Stillen, Lesen und Ausruhen.. Der gepolsterte Schaukelstuhl aus Chenille fühlt sich weich an und ist mit hochdichtem Schaumstoff gefüllt, damit die Sitzfläche auch bei längerer Nutzung bequem bleibt. Als Schaukelstuhl mit verstellbaren Luftkissen bietet er zusätzliche Unterstützung im Rückenbereich; die Wasserfall-Sitzkante kann den Druck auf die Oberschenkel reduzieren. Der Schaukelsessel mit Ablagetasche hält Magazin oder Fernbedienung direkt am Sitz bereit und passt gut in Wohnzimmer, Schlafzimmer, Kinderzimmer oder Leseecke. Schaukelstuhl 110 kg belastbar mit stabilem Gestell aus Stahl und Massivholz; Maße aufgebaut ca. 63 x 92 x 89 cm in Beige.170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ich meine Schadensfreiheitsklasse bei der Kfz-Versicherung erhöhen?
Um deine Schadensfreiheitsklasse bei der Kfz-Versicherung zu erhöhen, musst du über einen bestimmten Zeitraum hinweg unfallfrei fahren. Je länger du ohne Schaden bleibst, desto höher wird deine Schadensfreiheitsklasse. Es ist wichtig, vorsichtig zu fahren und Verkehrsvorschriften einzuhalten, um Unfälle zu vermeiden und deine Schadensfreiheitsklasse zu verbessern. **
-
Wie kann man seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen?
Man kann seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen, indem man unfallfrei fährt und keine Schäden meldet. Zudem kann man durch den Abschluss einer Vollkaskoversicherung einen höheren Schadenfreiheitsrabatt erhalten. Eine regelmäßige Überprüfung und Anpassung der Versicherungstarife kann ebenfalls zu einer Erhöhung des Schadenfreiheitsrabatts führen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **


Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
Top-Angebote
Produkte zum Begriff Erhöhen:
-
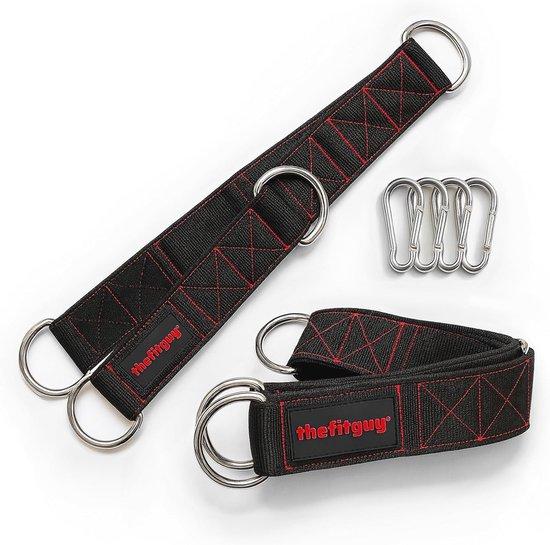
Verlängerungsgurte für Fitnessgriffe und Kabelanhänge - Trainingsmöglichkeiten erhöhenDiese Verlängerungsbänder sind für den vielseitigen Einsatz ausgelegt, wodurch Ihr Training effektiver wird. Fügen Sie einfach mehr Übungen und Griffvarianten zu Ihrer Routine, wie Pull-ups, Klimmzüge, Trizeps Pushdowns und mehr. Passen Sie die Länge Ihres Fitness-Zubehörs an und passen Sie die Anbaugeräte auf die gewünschte Höhe an, um ein optimales Trainingserlebnis zu ermöglichen.321,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Wie kann man die gesetzliche Rente erhöhen?
Es gibt mehrere Möglichkeiten, die gesetzliche Rente zu erhöhen. Eine Möglichkeit ist, länger zu arbeiten und somit mehr Beitragsjahre zu sammeln. Ein weiterer Ansatz ist, durch freiwillige Beitragszahlungen in die Rentenversicherung zusätzliches Kapital anzusparen. Zudem kann die Rentenformel angepasst werden, um höhere Rentenzahlungen zu ermöglichen. Auch eine bessere Integration von Frauen in den Arbeitsmarkt und die Förderung von Weiterbildungsmaßnahmen können langfristig zu höheren Rentenbeiträgen führen. Letztendlich ist es wichtig, dass die Politik langfristige und nachhaltige Maßnahmen ergreift, um die gesetzliche Rente langfristig zu stärken. **
-
Wie kann ich meine Schadensfreiheitsklasse bei der Kfz-Versicherung erhöhen?
Um deine Schadensfreiheitsklasse bei der Kfz-Versicherung zu erhöhen, musst du über einen bestimmten Zeitraum hinweg unfallfrei fahren. Je länger du ohne Schaden bleibst, desto höher wird deine Schadensfreiheitsklasse. Es ist wichtig, vorsichtig zu fahren und Verkehrsvorschriften einzuhalten, um Unfälle zu vermeiden und deine Schadensfreiheitsklasse zu verbessern. **
-
Wie kann man seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen?
Man kann seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen, indem man unfallfrei fährt und keine Schäden meldet. Zudem kann man durch den Abschluss einer Vollkaskoversicherung einen höheren Schadenfreiheitsrabatt erhalten. Eine regelmäßige Überprüfung und Anpassung der Versicherungstarife kann ebenfalls zu einer Erhöhung des Schadenfreiheitsrabatts führen. **
Ähnliche Suchbegriffe für Erhöhen
-
Ropilly Stillstuhl mit Fußstütze, Schaukelstuhl mit hoher Rückenlehne Weicher Chenille-Bezug, Seitentasche und verstellbare Luftkissen erhöhen den Komfort beim Stillen, Lesen und Ausruhen.Ropilly Stillstuhl mit Fußstütze, Schaukelstuhl mit hoher Rückenlehne Weicher Chenille-Bezug, Seitentasche und verstellbare Luftkissen erhöhen den Komfort beim Stillen, Lesen und Ausruhen.. Der gepolsterte Schaukelstuhl aus Chenille fühlt sich weich an und ist mit hochdichtem Schaumstoff gefüllt, damit die Sitzfläche auch bei längerer Nutzung bequem bleibt. Als Schaukelstuhl mit verstellbaren Luftkissen bietet er zusätzliche Unterstützung im Rückenbereich; die Wasserfall-Sitzkante kann den Druck auf die Oberschenkel reduzieren. Der Schaukelsessel mit Ablagetasche hält Magazin oder Fernbedienung direkt am Sitz bereit und passt gut in Wohnzimmer, Schlafzimmer, Kinderzimmer oder Leseecke. Schaukelstuhl 110 kg belastbar mit stabilem Gestell aus Stahl und Massivholz; Maße aufgebaut ca. 63 x 92 x 89 cm in Beige.170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.