Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Wie kann ein individuelles Risikoprofil in den Bereichen Finanzen, Gesundheit und Versicherung erstellt werden, um fundierte Entscheidungen zu treffen und potenzielle Risiken zu minimieren?
Ein individuelles Risikoprofil in den Bereichen Finanzen, Gesundheit und Versicherung kann durch eine gründliche Analyse der persönlichen finanziellen Situation, des Gesundheitszustands und der bestehenden Versicherungsdeckung erstellt werden. Dazu gehören die Bewertung von Einkommen, Ausgaben, Vermögenswerten, Schulden, Gesundheitsrisiken und Versicherungsbedarf. Durch die Beratung mit Finanzexperten, Gesundheitsdienstleistern und Versicherungsberatern können fundierte Entscheidungen getroffen werden, um potenzielle Risiken zu minimieren. Die regelmäßige Überprüfung und Anpassung des individuellen Risikoprofils ist ebenfalls wichtig, um Veränderungen in den Lebensumständen und Risikofaktoren zu berücksichtigen. **
Wie können Policen dazu beitragen, die Risiken im Bereich der Versicherung, der Finanzen und der Unternehmensführung zu minimieren?
Policen können dazu beitragen, Risiken im Bereich der Versicherung zu minimieren, indem sie den Versicherungsschutz für verschiedene Arten von Schäden und Verlusten bieten. Im Bereich der Finanzen können Policen dazu beitragen, das Risiko von Investitionen zu minimieren, indem sie eine Absicherung gegen potenzielle Verluste bieten. In der Unternehmensführung können Policen dazu beitragen, Risiken zu minimieren, indem sie Haftpflichtversicherungen und andere Arten von Versicherungsschutz für das Unternehmen und seine Mitarbeiter bereitstellen. Durch die Einhaltung von Richtlinien und Vorschriften können Policen auch dazu beitragen, das Risiko von rechtlichen Konsequenzen zu minimieren. **

Ähnliche Suchbegriffe für Minimieren
Top-Angebote
Produkte zum Begriff Minimieren:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie können Policen dazu beitragen, die Risiken in verschiedenen Bereichen wie Versicherung, Finanzen und Recht zu minimieren und zu verwalten?
Policen können dazu beitragen, Risiken in verschiedenen Bereichen zu minimieren, indem sie klare Bedingungen und Richtlinien festlegen, die von allen Beteiligten eingehalten werden müssen. Im Versicherungsbereich können Policen den Umfang der Deckung und die Bedingungen für die Schadensregulierung festlegen, um das Risiko für den Versicherer zu minimieren. Im Finanzbereich können Policen dazu beitragen, die Einhaltung von Vorschriften und Richtlinien zu gewährleisten, um das Risiko von Verlusten aufgrund von Fehlverhalten oder Nichteinhaltung zu minimieren. Im Rechtsbereich können Policen dazu beitragen, die Haftung und Verantwortlichkeiten klar zu definieren, um das Risiko von Rechtsstreitigkeiten und Schadensersatzansprüchen zu minimieren. **
-
Welche verschiedenen Arten von Risikoschutz gibt es und wie können sie in den Bereichen Versicherung, Finanzen und Gesundheit eingesetzt werden, um individuelle und geschäftliche Risiken zu minimieren?
Es gibt verschiedene Arten von Risikoschutz, darunter Versicherungen, finanzielle Absicherungen und Gesundheitsvorsorge. Versicherungen wie Lebensversicherungen, Haftpflichtversicherungen und Sachversicherungen bieten Schutz vor finanziellen Verlusten bei unvorhergesehenen Ereignissen. Finanzielle Absicherungen wie Diversifikation von Anlagen und Notfallfonds können dazu beitragen, finanzielle Risiken zu minimieren. Gesundheitsvorsorge, einschließlich regelmäßiger Vorsorgeuntersuchungen und gesunder Lebensgewohnheiten, kann dazu beitragen, das Risiko von Krankheiten und Gesundheitsproblemen zu minimieren. Durch die Kombination dieser verschiedenen Arten von Risikoschutz können individuelle und geschäftliche Risiken minimiert werden. **
-
Wie kann man eine Vertragsabsicherung in verschiedenen Bereichen wie Versicherung, Recht und Finanzen gewährleisten, um potenzielle Risiken und Unsicherheiten zu minimieren?
Um eine umfassende Vertragsabsicherung zu gewährleisten, ist es wichtig, Versicherungen abzuschließen, die potenzielle Risiken wie Haftung, Sachschäden oder Betriebsunterbrechungen abdecken. Zudem sollte man rechtliche Beratung in Anspruch nehmen, um sicherzustellen, dass Verträge rechtlich bindend und fair sind. Des Weiteren ist es ratsam, eine solide finanzielle Planung zu haben, um eventuelle finanzielle Risiken abzufedern und unvorhergesehene Kosten zu decken. Schließlich ist es wichtig, regelmäßig die Verträge zu überprüfen und bei Bedarf anzupassen, um auf Veränderungen in den Bereichen Versicherung, Recht und Finanzen zu reagieren. **


Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Top-Angebote
Produkte zum Begriff Minimieren:
-
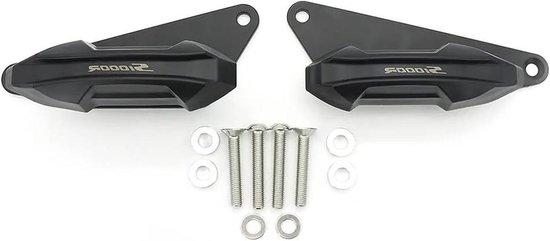
Motorrad Rahmen Sliders - Anti-Crash-Pads Cup-Schutz - Fallschutz-Motor - Schäden minimieren - 1 Set - SchwarzVermeiden Sie kostspielige Schäden an Ihrem Motorrad mit diesen wesentlichen Rahmenschiebern. Ein Sturz oder Kollision kann zu hässlichen Kratzern und teure Reparaturen an Körper und Motorteilen führen. Diese Schieberegler bieten eine effektive Lösung, um Ihr Motorrad zu schützen und die Auswirkungen eines Sturzes zu absorbieren. Speziell für optimale Passform konzipiert, bieten diese Rahmenschieber Schutz während der Fahrt, sowohl auf der Straße als auch auf der Strecke. Dadurch ergeben sich deutlich geringere Wartungskosten und sparen Zeit. Das einzigartige Design dieser Schieberegler verbessert nicht nur die Gesamtästhetik Ihres Motors, sondern bietet auch einen robusten Schutz. Sie sind einfach an bestehenden Befestigungspunkten zu installieren und sind eine wertvolle Ergänzung zu Ihrer Motorausrüstung. Sorgen Sie für Ruhe während jeder Fahrt und minimieren Sie die Folgen unerwarteter Ereignisse.346,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein individuelles Risikoprofil in den Bereichen Finanzen, Gesundheit und Versicherung erstellt werden, um fundierte Entscheidungen zu treffen und potenzielle Risiken zu minimieren?
Ein individuelles Risikoprofil in den Bereichen Finanzen, Gesundheit und Versicherung kann durch eine gründliche Analyse der persönlichen finanziellen Situation, des Gesundheitszustands und der bestehenden Versicherungsdeckung erstellt werden. Dazu gehören die Bewertung von Einkommen, Ausgaben, Vermögenswerten, Schulden, Gesundheitsrisiken und Versicherungsbedarf. Durch die Beratung mit Finanzexperten, Gesundheitsdienstleistern und Versicherungsberatern können fundierte Entscheidungen getroffen werden, um potenzielle Risiken zu minimieren. Die regelmäßige Überprüfung und Anpassung des individuellen Risikoprofils ist ebenfalls wichtig, um Veränderungen in den Lebensumständen und Risikofaktoren zu berücksichtigen. **
-
Wie können Policen dazu beitragen, die Risiken im Bereich der Versicherung, der Finanzen und der Unternehmensführung zu minimieren?
Policen können dazu beitragen, Risiken im Bereich der Versicherung zu minimieren, indem sie den Versicherungsschutz für verschiedene Arten von Schäden und Verlusten bieten. Im Bereich der Finanzen können Policen dazu beitragen, das Risiko von Investitionen zu minimieren, indem sie eine Absicherung gegen potenzielle Verluste bieten. In der Unternehmensführung können Policen dazu beitragen, Risiken zu minimieren, indem sie Haftpflichtversicherungen und andere Arten von Versicherungsschutz für das Unternehmen und seine Mitarbeiter bereitstellen. Durch die Einhaltung von Richtlinien und Vorschriften können Policen auch dazu beitragen, das Risiko von rechtlichen Konsequenzen zu minimieren. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie können Policen dazu beitragen, die Risiken in verschiedenen Bereichen wie Versicherung, Finanzen und Recht zu minimieren und zu verwalten?
Policen können dazu beitragen, Risiken in verschiedenen Bereichen zu minimieren, indem sie klare Bedingungen und Richtlinien festlegen, die von allen Beteiligten eingehalten werden müssen. Im Versicherungsbereich können Policen den Umfang der Deckung und die Bedingungen für die Schadensregulierung festlegen, um das Risiko für den Versicherer zu minimieren. Im Finanzbereich können Policen dazu beitragen, die Einhaltung von Vorschriften und Richtlinien zu gewährleisten, um das Risiko von Verlusten aufgrund von Fehlverhalten oder Nichteinhaltung zu minimieren. Im Rechtsbereich können Policen dazu beitragen, die Haftung und Verantwortlichkeiten klar zu definieren, um das Risiko von Rechtsstreitigkeiten und Schadensersatzansprüchen zu minimieren. **
Ähnliche Suchbegriffe für Minimieren
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Arten von Risikoschutz gibt es und wie können sie in den Bereichen Versicherung, Finanzen und Gesundheit eingesetzt werden, um individuelle und geschäftliche Risiken zu minimieren?
Es gibt verschiedene Arten von Risikoschutz, darunter Versicherungen, finanzielle Absicherungen und Gesundheitsvorsorge. Versicherungen wie Lebensversicherungen, Haftpflichtversicherungen und Sachversicherungen bieten Schutz vor finanziellen Verlusten bei unvorhergesehenen Ereignissen. Finanzielle Absicherungen wie Diversifikation von Anlagen und Notfallfonds können dazu beitragen, finanzielle Risiken zu minimieren. Gesundheitsvorsorge, einschließlich regelmäßiger Vorsorgeuntersuchungen und gesunder Lebensgewohnheiten, kann dazu beitragen, das Risiko von Krankheiten und Gesundheitsproblemen zu minimieren. Durch die Kombination dieser verschiedenen Arten von Risikoschutz können individuelle und geschäftliche Risiken minimiert werden. **
-
Wie kann man eine Vertragsabsicherung in verschiedenen Bereichen wie Versicherung, Recht und Finanzen gewährleisten, um potenzielle Risiken und Unsicherheiten zu minimieren?
Um eine umfassende Vertragsabsicherung zu gewährleisten, ist es wichtig, Versicherungen abzuschließen, die potenzielle Risiken wie Haftung, Sachschäden oder Betriebsunterbrechungen abdecken. Zudem sollte man rechtliche Beratung in Anspruch nehmen, um sicherzustellen, dass Verträge rechtlich bindend und fair sind. Des Weiteren ist es ratsam, eine solide finanzielle Planung zu haben, um eventuelle finanzielle Risiken abzufedern und unvorhergesehene Kosten zu decken. Schließlich ist es wichtig, regelmäßig die Verträge zu überprüfen und bei Bedarf anzupassen, um auf Veränderungen in den Bereichen Versicherung, Recht und Finanzen zu reagieren. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.