Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Wie wirkt sich die staatliche Rente auf die Altersvorsorge aus? Gibt es Möglichkeiten, die staatliche Rente zu ergänzen?
Die staatliche Rente allein reicht oft nicht aus, um den gewohnten Lebensstandard im Alter zu halten. Es gibt verschiedene Möglichkeiten, die staatliche Rente zu ergänzen, wie zum Beispiel private Altersvorsorge, betriebliche Altersvorsorge oder Immobilieninvestitionen. Eine frühzeitige und umfassende Planung der Altersvorsorge ist empfehlenswert, um im Alter finanziell abgesichert zu sein. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Ähnliche Suchbegriffe für Sich
Top-Angebote
Produkte zum Begriff Sich:
-
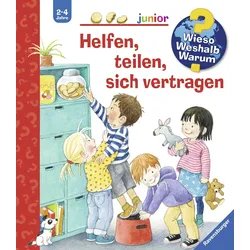
Helfen, teilen, sich vertragenDas Ravensburger Kinderbuch „Helfen, teilen, sich vertragen“ aus der Reihe „Wieso? Weshalb? Warum? junior“ erklärt auf kindgerechte Weise die Grundlagen des sozialen Miteinanders. Es zeigt anhand von alltagsnahen Szenen, wie ein friedliches Zusammenleben in der Familie und mit Freunden gelingt. geeignet für Kleinkinder von 2 bis 4 Jahren vermittelt spielerisch prosoziale Verhaltensweisen wie Teilen und Trösten beantwortet Kinderfragen zum Thema soziales Miteinander inklusive eines unterhaltsamen Aufräumspiels zum Abschluss In einer Gemeinschaft gibt es viele Dinge, die allen gehören – von der Badewanne bis zum gemeinsamen Essen. Dieses Buch verdeutlicht, warum es wichtig ist, zu teilen, auch wenn es manchmal schwerfällt oder Geduld erfordert. Es wird ebenfalls thematisiert, dass manche Gegenstände jemandem allein gehören und man stets fragen sollte, bevor man sich etwas nimmt. Kinder können sich leicht in die dargestellten Situationen hineinversetzen, da diese direkt aus ihrem eigenen Alltag stammen. Dabei wird bewusst auf einen erhobenen Zeigefinger verzichtet. Das Buch zeigt außerdem, wie schön es sein kann, anderen zu helfen, ihnen zuzuhören und sie ausreden zu lassen. Es wird erklärt, dass man niemanden verletzen sollte, weder mit Taten noch mit Worten. Und falls es doch einmal zu einem Streit kommt, zeigt das Buch Wege auf, wie man sich wieder vertragen kann.11,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
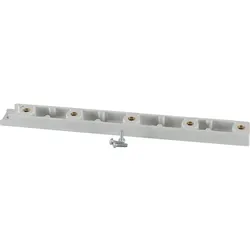
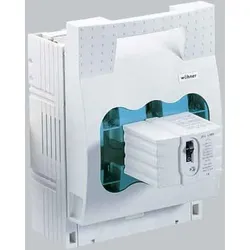
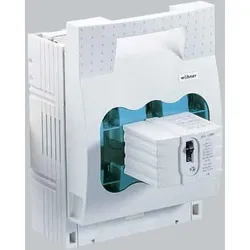
Wöhner NH1-Sich.-Lasttrennschalt. 33149Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=250 AGeeignet für Sicherungseinsätze=NH1Polzahl=3Mit Sicherungsüberwachung=jaAnschlussart Hauptstromkreis=SchraubanschlussGeeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Sammelschienenaufbau=neinAusführung des Betätigungselements=DeckelgriffAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=IP30305,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH2-Sich.-Lasttrennschalt. 33150Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=400 AGeeignet für Sicherungseinsätze=NH2Polzahl=3Mit Sicherungsüberwachung=jaAnschlussart Hauptstromkreis=SchraubanschlussGeeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Sammelschienenaufbau=neinAusführung des Betätigungselements=DeckelgriffAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=IP30394,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **

Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
"Was sind die Vorteile der Rürup-Rente und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?"
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist sie vor Insolvenz geschützt und bietet lebenslange Rentenzahlungen. Im Gegensatz zur Riester-Rente ist die Rürup-Rente vor allem für Selbstständige und Gutverdiener geeignet. **
Top-Angebote
Produkte zum Begriff Sich:
-
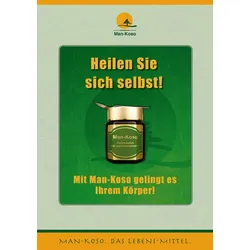
Heilen Sie sich selbst!So wirkt Man-Koso – die heilende Kraft der Fermente einfach erklärt! Diese Broschüre beschäftigt sich mit einem Produkt, das auf intelligente Weise den Ursachen einer Krankheit auf den Grund zu gehen weiß und das aus Asien endlich seinen Weg nach Europa gefunden hat. Informieren Sie sich über ein Präparat, das aufgrund einer uralten, bewährten Gärtechnik die Kraft der Natur für den Menschen wieder freigesetzt hat. Man-Koso, der Enzym-Mix aus Japan, gilt als Höhepunkt der asiatischen Kräutermedizin und als Beispiel einer höchst effizienten Gesundheitskultur. Industriell verarbeitete Nahrung, wie sie heute üblich geworden ist, ist bekanntlich arm an Enzymen und dient damit nicht mehr ausreichend als Energielieferant. Zusammen mit den vielen aus Arzneimittelrückstanden stammenden Antibiotika im Trinkwasser wird die menschliche Darmflora so auf Dauer geschädigt. Fermentierte Rohkost hingegen ist nicht nur reich an Vitaminen, Mineralstoffen und Spurenelementen, sondern liefert lebendige Bakterienkulturen, die für eine gesunde Darmflora sorgen. Die enthaltenen Fermente neutralisieren Schwermetalle, Pestizide sowie andere Gifte und leiten sie aus. Ist der Darm gesund, sind die Abwehrkräfte intakt und der menschliche Organismus ist viel widerstandsfähiger. Man-Koso erreicht den Westen zur richtigen Zeit: Innerhalb der letzten 5 Jahrzehnte haben sich hier ernährungsbedingte Zivilisationskrankheiten wie Herzinfarkt, Krebs, Rheuma und Diabetes ausbreiten können. Mit dramatischen Folgen für unser Gesundheitswesen. Eine »Gesundheitserziehung«, die in der Praxis leicht anwendbar ist, tut not – denn vorbeugen ist allemal besser als heilen! »Wer sich in den ersten fünfzig Jahren um seinen Magen kümmert, um den wird sich sein Magen während der nächsten fünfzig Jahre kümmern.« Sprichwort5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helfen, teilen, sich vertragenDas Ravensburger Kinderbuch „Helfen, teilen, sich vertragen“ aus der Reihe „Wieso? Weshalb? Warum? junior“ erklärt auf kindgerechte Weise die Grundlagen des sozialen Miteinanders. Es zeigt anhand von alltagsnahen Szenen, wie ein friedliches Zusammenleben in der Familie und mit Freunden gelingt. geeignet für Kleinkinder von 2 bis 4 Jahren vermittelt spielerisch prosoziale Verhaltensweisen wie Teilen und Trösten beantwortet Kinderfragen zum Thema soziales Miteinander inklusive eines unterhaltsamen Aufräumspiels zum Abschluss In einer Gemeinschaft gibt es viele Dinge, die allen gehören – von der Badewanne bis zum gemeinsamen Essen. Dieses Buch verdeutlicht, warum es wichtig ist, zu teilen, auch wenn es manchmal schwerfällt oder Geduld erfordert. Es wird ebenfalls thematisiert, dass manche Gegenstände jemandem allein gehören und man stets fragen sollte, bevor man sich etwas nimmt. Kinder können sich leicht in die dargestellten Situationen hineinversetzen, da diese direkt aus ihrem eigenen Alltag stammen. Dabei wird bewusst auf einen erhobenen Zeigefinger verzichtet. Das Buch zeigt außerdem, wie schön es sein kann, anderen zu helfen, ihnen zuzuhören und sie ausreden zu lassen. Es wird erklärt, dass man niemanden verletzen sollte, weder mit Taten noch mit Worten. Und falls es doch einmal zu einem Streit kommt, zeigt das Buch Wege auf, wie man sich wieder vertragen kann.11,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die staatliche Rente auf die Altersvorsorge aus? Gibt es Möglichkeiten, die staatliche Rente zu ergänzen?
Die staatliche Rente allein reicht oft nicht aus, um den gewohnten Lebensstandard im Alter zu halten. Es gibt verschiedene Möglichkeiten, die staatliche Rente zu ergänzen, wie zum Beispiel private Altersvorsorge, betriebliche Altersvorsorge oder Immobilieninvestitionen. Eine frühzeitige und umfassende Planung der Altersvorsorge ist empfehlenswert, um im Alter finanziell abgesichert zu sein. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Ähnliche Suchbegriffe für Sich
-
Wöhner NH1-Sich.-Lasttrennschalt. 33149Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=250 AGeeignet für Sicherungseinsätze=NH1Polzahl=3Mit Sicherungsüberwachung=jaAnschlussart Hauptstromkreis=SchraubanschlussGeeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Sammelschienenaufbau=neinAusführung des Betätigungselements=DeckelgriffAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=IP30305,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH2-Sich.-Lasttrennschalt. 33150Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=400 AGeeignet für Sicherungseinsätze=NH2Polzahl=3Mit Sicherungsüberwachung=jaAnschlussart Hauptstromkreis=SchraubanschlussGeeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Sammelschienenaufbau=neinAusführung des Betätigungselements=DeckelgriffAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=IP30394,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH3-Sich.-Lasttrennschalt. 33151Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=630 AGeeignet für Sicherungseinsätze=NH3Polzahl=3Mit Sicherungsüberwachung=jaAnschlussart Hauptstromkreis=SchraubanschlussGeeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Sammelschienenaufbau=neinAusführung des Betätigungselements=DeckelgriffAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=IP30447,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH00-Sich.-Lasttrennschalt 33199Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=160 AGeeignet für Sicherungseinsätze=NH00Polzahl=3Mit Sicherungsüberwachung=neinAnschlussart Hauptstromkreis=SchraubanschlussGeeignet für Bodenbefestigung=jaGeeignet für Frontbefestigung=neinGeeignet für Sammelschienenaufbau=neinAusführung des Betätigungselements=DeckelgriffAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=IP3045,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
"Was sind die Vorteile der Rürup-Rente und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?"
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist sie vor Insolvenz geschützt und bietet lebenslange Rentenzahlungen. Im Gegensatz zur Riester-Rente ist die Rürup-Rente vor allem für Selbstständige und Gutverdiener geeignet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.